借用書の書き方完全ガイド:法的効力を持たせる必須項目と個人間の金銭トラブルを防ぐ実務知識
個人間でお金の貸し借りを行う際、「信頼関係があるから大丈夫」と考えて口約束だけで済ませてしまうと、後々大きな金銭トラブルに発展するケースが少なくありません。いざという時に貸したお金を確実に回収し、法的効力を持たせるためには、正しい書き方に則った借用書を作成しておくことが不可欠です。本記事では、2026年最新の法的実務に即して、借用書の書き方から必須項目、収入印紙の正しい扱い方、金額の書き損じを防ぐポイント、さらには万が一のトラブル回避策まで詳しく解説します。
借用書は単なるメモ書きではなく、裁判などの法的手続きにおいて強力な証拠となる重要な書類です。書き方を誤ると十分な法的効力が発揮されなかったり、偽造や改ざんのリスクメイトに繋がったりします。初心者でも迷わず実用的な書類を作成できるよう、必要な知識を網羅的に紐解いていきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書には「借主・貸主の署名捺印」「借入金額」「返済期日」「利息」「返済方法」などの必須項目を正確に盛り込む必要がある。
- 要点2:記載金額に応じて適切な収入印紙を貼り、消印を行うことで、税法上の不備や書類の証拠力低下を防ぐことができる。
- 要点3:高額な貸し借りや返済不履行のリスクが高い場合は、連帯保証人の設定や、強制執行認諾文言付きの公正証書化が最も確実な防衛策となる。
借用書に法的効力を持たせるための必須項目と正しい書き方
借用書が法的文書として効力を持つためには、記載すべき項目がもれなく網羅されている必要があります。フォーマット自体は手書きであってもパソコン作成であっても法律上は有効ですが、後々の筆跡鑑定や改ざん防止の観点からは、手書きや厳格な管理が推奨されることもあります。まずは、記載しなければならない必須の項目を一つずつ確認していきましょう。
最も重要なのは、誰が誰に、いついくらを借り、どのような条件で返すのかという事実の特定です。具体的には、貸主と借主の氏名および住所の記載、正確な借入金額、お金を実際に授受した日付、具体的な返済期日、返済方法(振込先口座など)、そして利息に関する取り決めが挙げられます。これらの項目が一つでも欠けていると、裁判で請求する際に不利になる恐れがあるため注意が必要です。
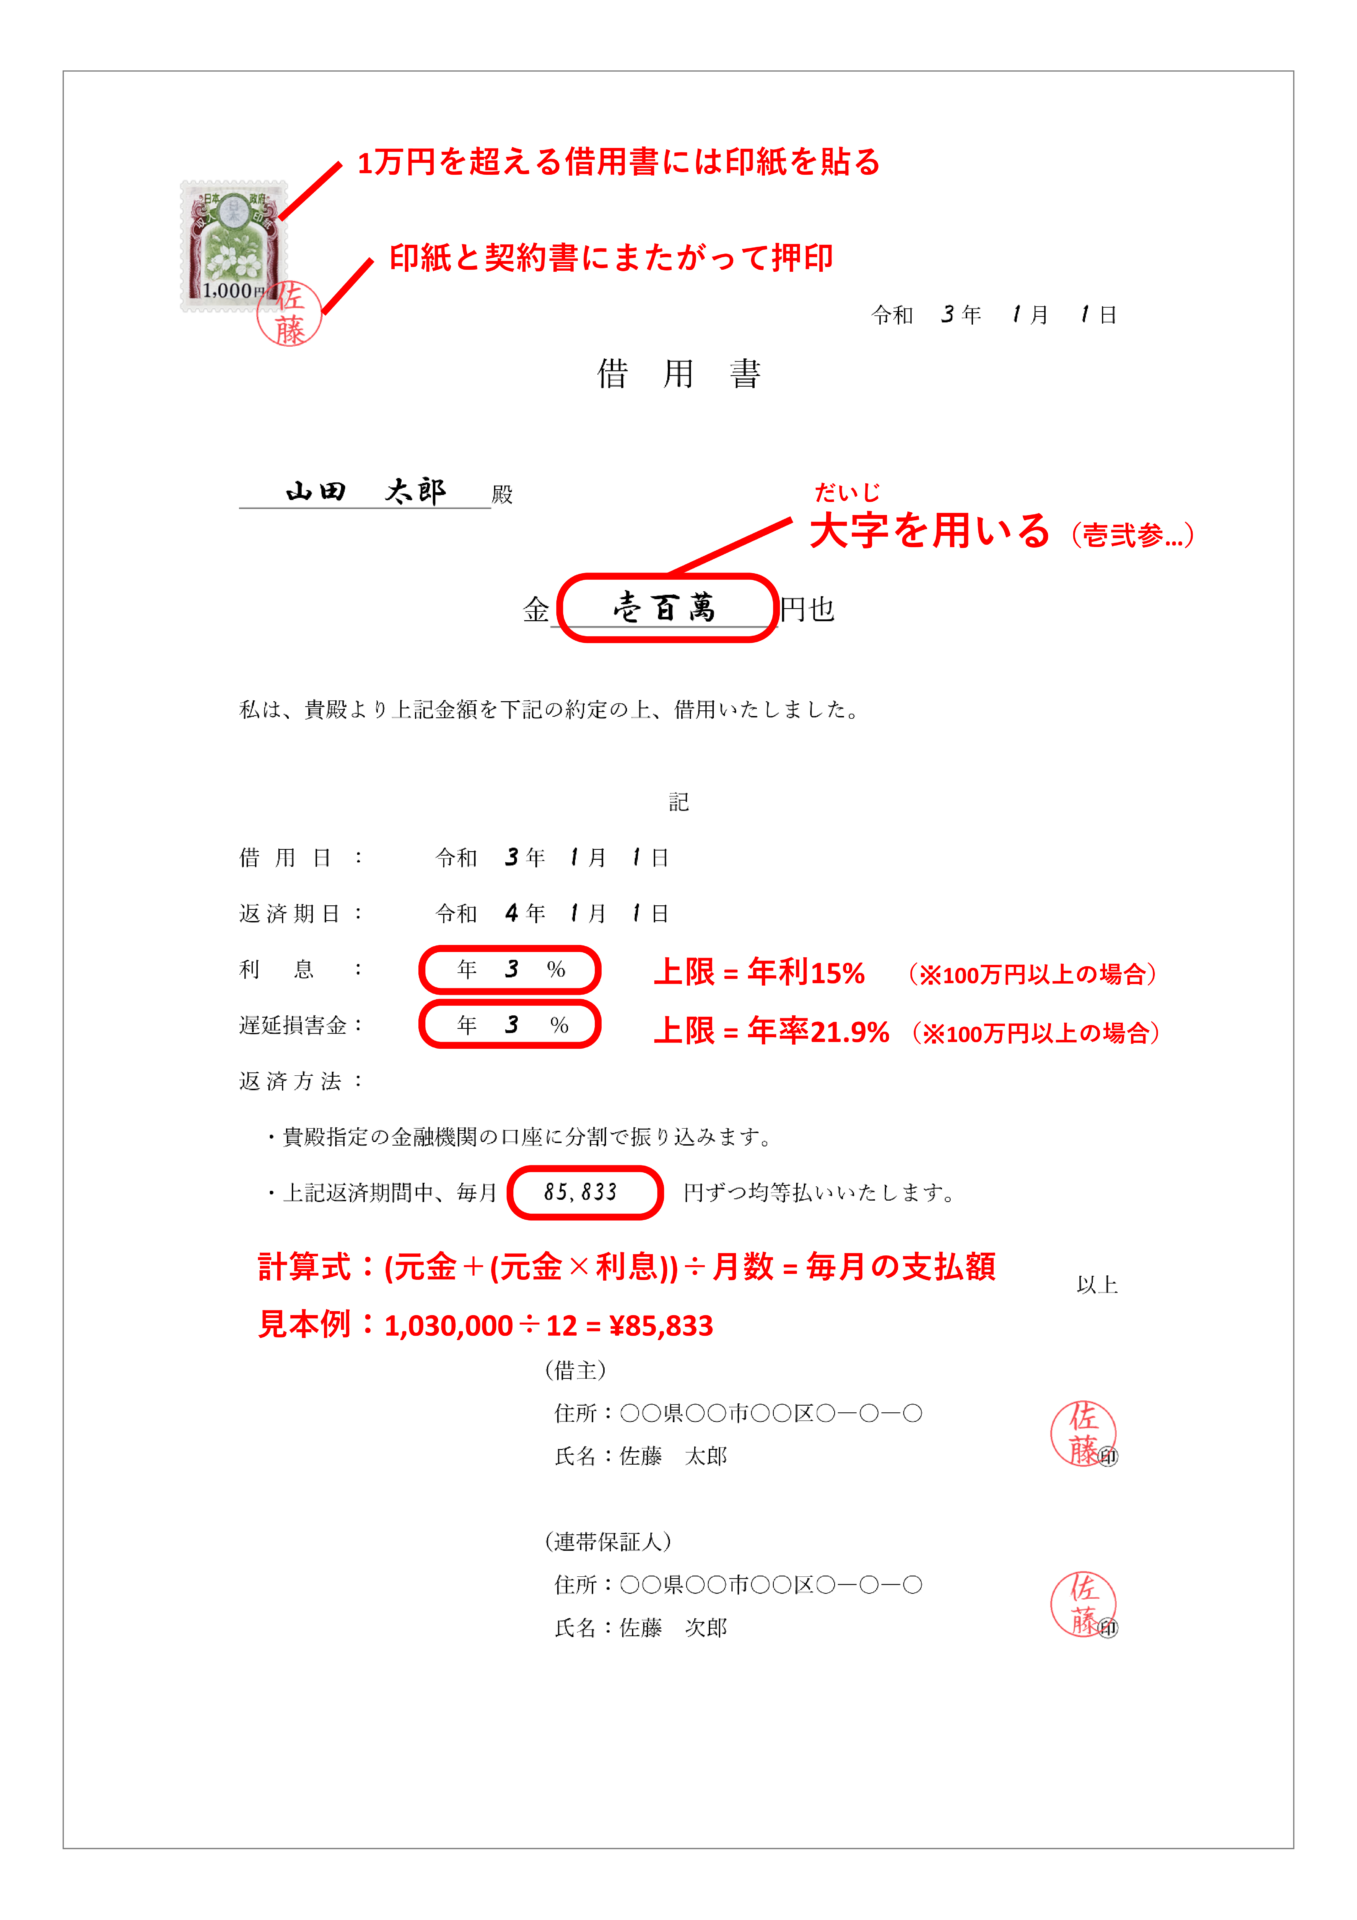
【比較表】借用書作成における重要ポイントと実務上の注意点
借用書の作成から管理、トラブル回避に至るまで、実務上押さえておくべきポイントを分かりやすく比較表にまとめました。
| 項目・テーマ | 内容・具体例 | 実務上の注意点・留意事項 |
|---|---|---|
| 必須記載項目 | 借主・貸主の氏名/住所、金額、日付、返済期日、利息 | 1箇所でも不備があると、証拠としての価値や特定性が弱まる恐れがある。 |
| 収入印紙の貼付 | 記載金額に応じた額面の印紙(10万円超〜50万円以下は200円など) | 消印(割印)を忘れると過怠税が課される場合があるため必ず署名や印を押す。 |
| 金額の書き方 | 大字(壱、弐、参、拾など)を用いた改ざん防止表記 | 「10,000円」などの算用数字のみだと後から画数を足して偽造されるリスクがある。 |
| 印鑑の種類 | 実印の押印+印鑑登録証明書の添付(推奨) | 認め印でも法律上の有効性はあるが、のちの「自分のものではない」という否認を防ぐには実印がベスト。 |
| 保証人・公正証書 | 連帯保証人の設定、公証役場での公正証書作成 | 裁判を経ずに給与差し押などの強制執行を行うには「強制執行認諾文言付き公正証書」が極めて有効。 |
収入印紙の正しい貼り方と金額の書き間違いを防ぐ技術
金銭の貸し借りを証明する借用書(金銭消費貸借契約書)は、印紙税法上の「課税文書」に該当するため、記載する金額に応じた収入印紙を貼る必要があります。例えば、記載金額が10万円を超え50万円以下の場合は200円、50万円を超え100万円以下の場合は400円といったように、金額の規模によって必要な印紙代が異なります。印紙を貼った後は、消印(割印)を書類と印紙の双方にまたがるように押すことが法的に義務付けられています。
また、金額の書き間違いや改ざんを防ぐテクニックも極めて重要です。アラビア数字(1, 2, 3など)のみで金額を書くと、後から「0」を付け足されて金額を不正に書き換えられるリスクが生じます。そのため、日本のビジネスや法律の慣習では、「金 壱拾万円也」のように漢数字の大字(だいじ)を使用し、さらに頭に「金」、最後に「也」をつけることで改ざんを完全にブロックするのが鉄則です。

個人間の金銭トラブルを回避するための実務的な注意点
個人間のお金の貸し借りでトラブルが起きた場合、感情的な対立に発展しやすく、人間関係の破綻だけでなく債権の回収不能という最悪の結果を招きがちです。こうしたリスクを未然に防ぐためには、単に借用書を書くだけでなく、事前の備えと客観的なルールの設定が求められます。
まず、返済が滞った場合の遅延損害金についてもあらかじめ取り決めておきましょう。法律上の上限金利や利息制限法を遵守しつつ、「返済期日に遅れた場合は年○%の遅延損害金を支払う」という文言を明記することで、返済へのプレッシャーを高めることができます。さらに、借主本人だけでなく、信頼できる第三者を連帯保証人として立てることも強力な抑止力となります。連帯保証人には、借主と同等の返済義務が発生するため、回収の確実性が大きく向上します。
時効への対策と、より強固な法的手段である「公正証書」
借金や貸付金には法律上の「時効」が存在します。原則として、返済期日の翌日から数えて5年間、権利を行使しないままでいると消滅時効が成立し、お金を返してもらう権利が失われてしまいます。そのため、期日が過ぎても返済されない場合は、内容証明郵便を使って催告を行ったり、一部でも返済をさせて時効の更新(中断)を図ったりする実務的な対応が必要です。
さらに、確実に回収を行いたい高額な貸し借りの場合、当事者間で借用書を交わすだけでなく、公証役場に出向き「公正証書」を作成することが推奨されます。公証人が作成する公正証書の中に「債務不履行の際には直ちに強制執行に服する」という文言(強制執行認諾文言)を入れておけば、万が一返済が滞った際、わざわざ裁判を起こして判決を得なくても、即座に相手の給与や財産の差し押さえ手続きに移ることができます。
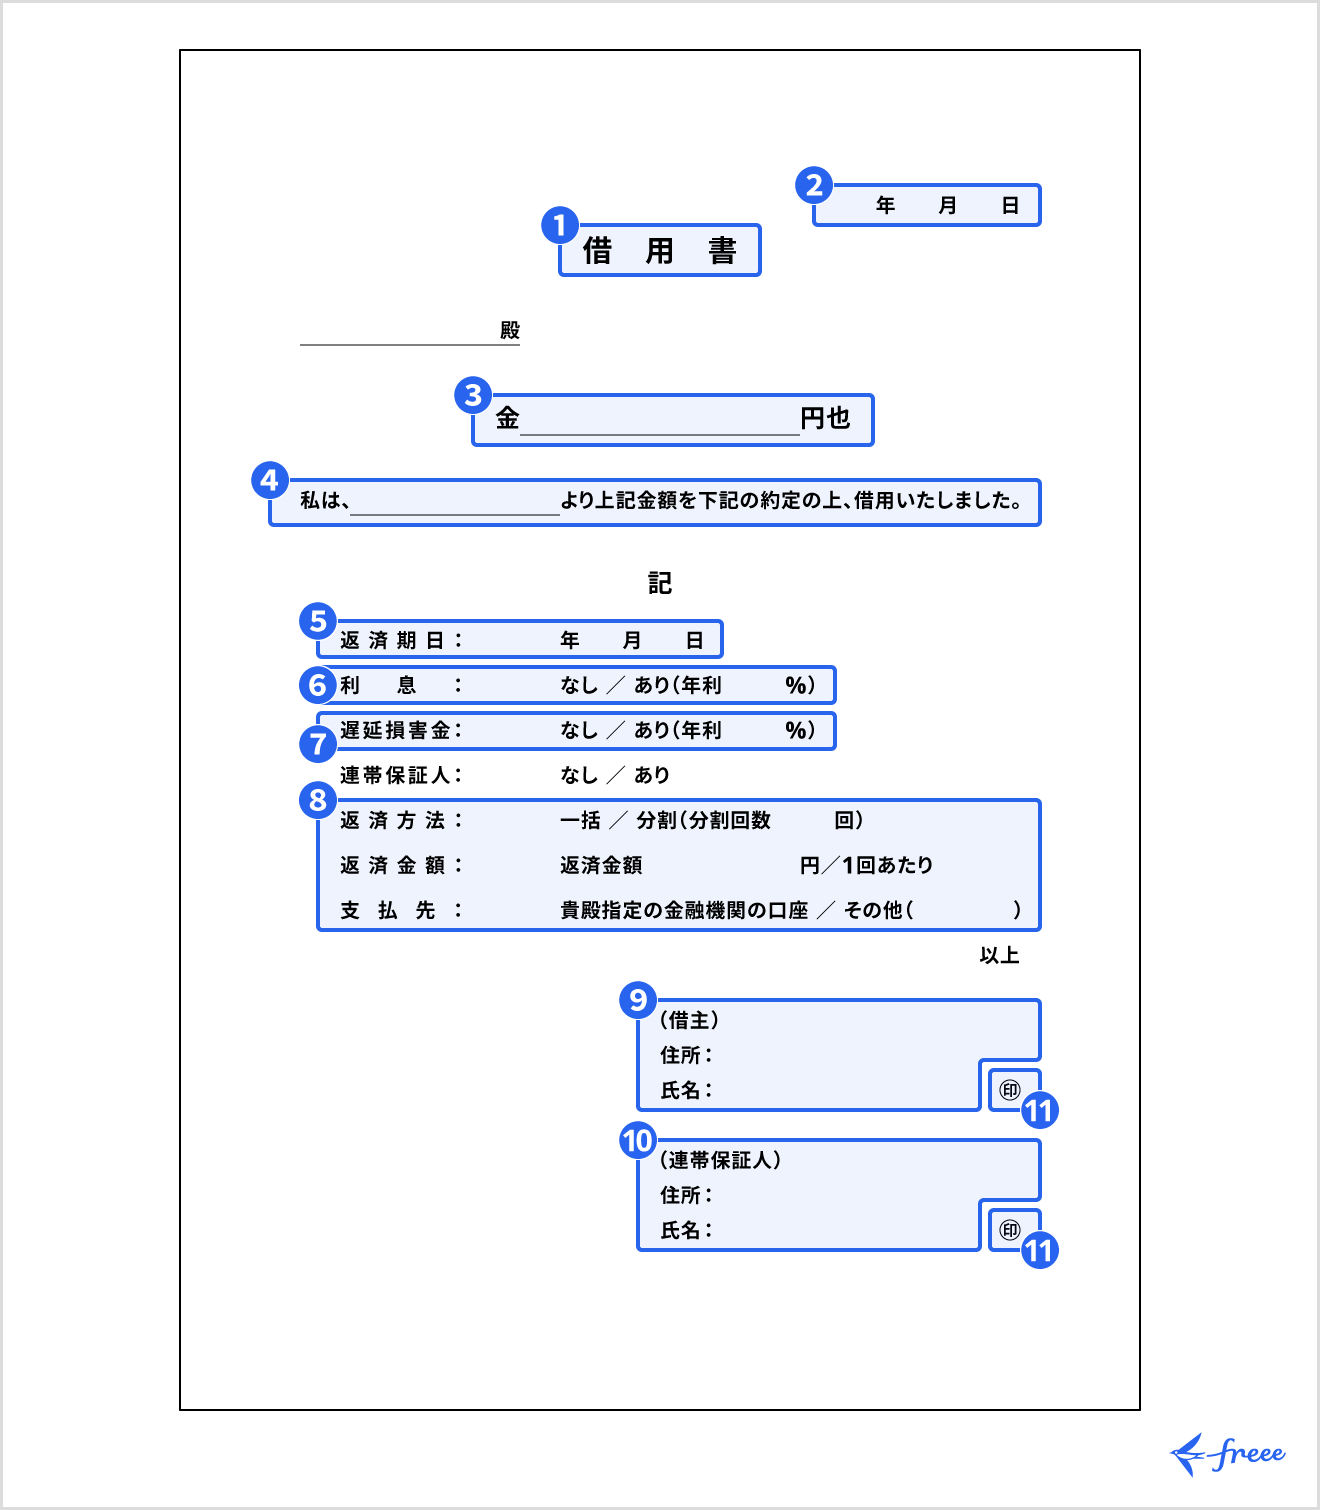
【借用書の書き方】に関するよくある質問(FAQ)
Q1:手書きの借用書とパソコンで作った借用書で、法的効力に違いはありますか?
A1:法律上、形式による効力の違いはありません。どちらであっても必要事項が記載され、双方が署名・捺印していれば有効な証拠となります。ただし、改ざんリスクや筆跡の確実性を考慮すると、署名部分は手書きにするなどの工夫が安心です。
Q2:収入印紙を貼り忘れてしまった場合、借用書自体が無効になってしまいますか?
A2:印紙税法違反となり過怠税が徴収される可能性はありますが、税法上の不備と民事上の契約の有効性は別個のものであるため、直ちに借用書の法的効力自体が失われるわけではありません。しかし、証拠としての信用力を高めるためにも、正しい金額の印紙を貼り、必ず消印を行うべきです。
Q3:家族や親しい友人同士の貸し借りでも、借用書は必ず作るべきですか?
A3:どれほど親しい間柄であっても、金額が大きい場合や長期にわたる返済になる場合は、必ず作成することをお勧めします。「お金の貸し借りが原因で関係が完全に壊れてしまった」というトラブルを防ぐためにも、お互いの権利と義務をクリアにしておくことが最善の防衛策です。
まとめ:今後の動向と失敗しないための判断基準
個人間の金銭トラブルを防ぐための第一歩は、曖昧な口約束を排し、本記事で解説した必須項目を満たした正確な借用書を交わすことにあります。2026年現在、デジタル社会においても、紙や公的な証明手続きが持つ法的裏付けの重要性は少しも揺らいでいません。少額であっても記録を残す習慣をつけ、必要に応じて公正証書や連帯保証人の活用を検討することで、不測のトラブルから自身の財産と人間関係を確実に守りましょう。 (出典: 借用 書 の 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
